


 PLUS DE 20 000 PRODUITS À 0€ DE FRAIS DE COURTAGE
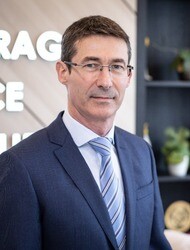
Charles Amyot
Président Directeur Général de North Atlantic Energies
Notre raffinerie est aujourd'hui en mesure d'opérer à un niveau élevé de capacité

Publié le 02 Octobre 2026
| Avant d’aborder vos résultats semestriels, pourriez-vous présenter North Atlantic Energies aux investisseurs particuliers et revenir sur les principales évolutions intervenues depuis le changement de contrôle de l’entreprise fin 2025 ? | |
| « North Atlantic Energies est l’ancienne Esso S.A.F. » | |
North Atlantic Energies est l’ancienne Esso S.A.F. Jusqu’au 28 novembre 2025, la société appartenait majoritairement au groupe américain ExxonMobil. À cette date, le bloc de contrôle, représentant près de 83 % du capital, a été cédé à North Atlantic France. Ce changement d’actionnaire nous a fait passer du statut de raffineur intégré au sein d’un grand groupe pétrolier international à celui de raffineur indépendant. North Atlantic Energies demeure par ailleurs une société cotée, avec environ 17 % de son capital détenu dans le public
Notre métier, lui, n’a pas changé. Nous restons un acteur du raffinage et de la distribution, avec une activité industrielle centrée depuis 1933 sur notre plateforme de Gravenchon, en Normandie, située sur l’Axe Seine entre Rouen et Le Havre.
Il s’agit de l’une des plus importantes plateformes de raffinage en France, avec une capacité de traitement d’environ 12 millions de tonnes de pétrole brut par an, soit plus de 20 % des capacités françaises de raffinage. Sa position géographique est stratégique pour approvisionner notamment le bassin parisien et les aéroports franciliens, mais également d’autres régions françaises.
Notre activité ne se limite pas à la production de carburants. La plateforme fabrique également des produits de spécialité, notamment des lubrifiants et des bitumes. Nous disposons donc d’un outil industriel diversifié qui joue un rôle important dans l’approvisionnement énergétique et industriel du pays, au service des territoires et de la souveraineté nationale.
Depuis le changement de contrôle, notre principal enjeu consiste à adapter notre mode de gestion à notre nouveau statut de raffineur indépendant, notamment en matière de financement des stocks. Nous abordons donc cette nouvelle étape en nous appuyant sur notre savoir-faire industriel, le caractère stratégique de notre plateforme et l’expertise de nos équipes.
| Votre EBITDA ajusté atteint 178 millions d’euros au premier semestre 2026, contre 82 millions un an plus tôt, soit plus du double. Quels sont les principaux facteurs qui expliquent cette forte progression et quelle part est liée à l’amélioration des marges de raffinage par rapport à vos propres performances opérationnelles ? | |
| « Nous sommes particulièrement satisfaits de cette performance, qui reflète d’abord le travail réalisé par nos équipes et un très haut niveau d’excellence opérationnelle, malgré un grand arrêt de maintenance programmé. » | |
Nous sommes particulièrement satisfaits de cette performance, qui reflète d’abord le travail réalisé par nos équipes et un très haut niveau d’excellence opérationnelle, malgré un grand arrêt de maintenance programmé.
Une raffinerie doit périodiquement arrêter certaines de ses unités afin de les inspecter, de les nettoyer et de réaliser les opérations réglementaires de maintenance. Nous avions déjà connu un grand arrêt au premier semestre 2025 et nous en avons réalisé un autre moins important au premier semestre 2026. Celui de cette année s’est déroulé dans de très bonnes conditions, avec un impact moindre sur nos volumes et bien sûr toujours dans le respect de nos exigences de sécurité car nous n’avons eu aucun accident sur ces grands travaux.
L’environnement de marché a également joué un rôle important. Après des marges brutes de raffinage très déprimées en janvier et février, celles-ci se sont sensiblement redressées à partir de la fin février et jusqu’à la fin du semestre, dans un contexte de fortes tensions géopolitiques affectant à la fois le marché du brut et celui des produits raffinés.
Nous avons bénéficié de cette amélioration, même si notre arrêt de maintenance programmée ne nous a pas permis de la capturer intégralement. Dans le même temps, nous avons poursuivi la transformation de notre organisation pour l’adapter à notre nouveau statut de raffineur indépendant. Atteindre 178 millions d’euros d’EBITDA ajusté dans ce contexte constitue donc une très bonne performance.
| Vous avez traité 4,8 millions de tonnes de pétrole brut au premier semestre, soit une hausse de 28 %, alors même que la raffinerie de Gravenchon a connu un important arrêt de maintenance programmé. Comment expliquez-vous cette performance et que dit-elle du potentiel de production du site une fois celui-ci pleinement opérationnel ? | |
| « La comparaison avec 2025 doit tenir compte de la nature différente des deux grands arrêts. » | |
La comparaison avec 2025 doit tenir compte de la nature différente des deux grands arrêts. En 2025, nous avions arrêté notre principal train de distillation, qui représente une part très importante de notre capacité de production. Cet arrêt avait également été plus long en raison du nombre d’équipements concernés.
En 2026, les opérations de maintenance ont porté sur des unités de moindre capacité. Leur impact sur notre production a donc été sensiblement plus limité, ce qui explique en grande partie l’augmentation du volume de brut traité d’une année sur l’autre.
Ces deux grands arrêts nous ont également permis de réaliser des investissements, en particulier pour améliorer notre efficacité énergétique et d’importants travaux de maintenance. Notre outil industriel se trouve aujourd’hui dans de très bonnes conditions pour fonctionner à un niveau élevé et répondre aux besoins du marché français.
Cet enjeu est d’autant plus important que la France reste fortement dépendante des importations pour certains produits, notamment le gazole et le carburéacteur. Disposer d’un outil industriel fiable et performant nous permet de contribuer à réduire cette dépendance énergétique.
| Cette progression de la production contraste avec une baisse de 6 % des volumes de produits raffinés vendus et, surtout, avec un recul de 21,4 % de vos ventes en France. Comment expliquer ce décalage entre production et commercialisation, et quelles mesures prenez-vous pour enrayer l’érosion de vos parts de marché sur le marché français ? | |
| « Cette évolution est essentiellement conjoncturelle et résulte de plusieurs facteurs. » | |
Cette évolution est essentiellement conjoncturelle et résulte de plusieurs facteurs.
Depuis la cession de la raffinerie de Fos-sur-Mer, nous sommes acheteurs de produits dans le sud de la France afin d’alimenter le réseau de distribution à la marque Esso. Or, notre principal fournisseur dans cette zone a rencontré des difficultés techniques qui ont perturbé notre approvisionnement et pesé sur nos volumes ventes.
Nous avons également évolué dans un environnement concurrentiel particulier sur le marché français. Le plafonnement des prix à la pompe pratiqué par un grand acteur du secteur a eu un impact sur l’ensemble des autres acteurs, qu’il s’agisse des réseaux de marque, des hypermarchés ou des autres distributeurs, et a affecté notre compétitivité et nos parts de marché.
Enfin, le marché français des produits pétroliers était déjà structurellement orienté à la baisse, de l’ordre de 1 % par an selon les tendances que nous observions, mais cette diminution s’est accélérée sur la période, avec une baisse de plus de 5 % à fin mai. La hausse des prix à la pompe a notamment conduit les consommateurs à moins se déplacer, provoquant une destruction supplémentaire de la demande, tandis que le développement du véhicule électrique contribue progressivement à réduire la consommation de carburants traditionnels.
Nous considérons donc qu’une partie importante du recul observé au premier semestre est liée à des circonstances spécifiques. Lorsque les conditions de marché se normaliseront, notre objectif sera naturellement de reconquérir les parts de marché perdues.
| Comment passer d’un EBITDA ajusté de 178 millions d’euros à une perte nette de 30 millions ? Pouvez-vous expliquer simplement le passage de cette bonne performance opérationnelle à un résultat net déficitaire ? | |
| « Il faut distinguer la performance industrielle des effets financiers et comptables liés à notre nouveau modèle de raffineur indépendant. » | |
Il faut distinguer la performance industrielle des effets financiers et comptables liés à notre nouveau modèle de raffineur indépendant.
Notre changement de statut a profondément modifié la manière dont nous finançons nos stocks. Nous avons mis en place un contrat de portage de nos inventaires avec un établissement bancaire. Juridiquement, les stocks sont détenus par un tiers pendant la durée du portage et nous les rachetons au fur et à mesure de nos besoins. Comptablement, en revanche, nous sommes considérés comme en conservant le contrôle : les stocks restent donc inscrits à l’actif de notre bilan et nous enregistrons en contrepartie une dette correspondant à notre obligation de rachat des inventaires à la fin du contrat de portage.
Ce mécanisme génère des frais financiers et nécessite la mise en place de couvertures contre les fluctuations des prix du pétrole. Or, le premier semestre a été caractérisé par une situation de marché particulièrement atypique et par une très forte volatilité, qui a fortement accru le coût de ces mécanismes.
À cela s’ajoutent des effets de réévaluation comptable liés à la valeur des stocks et de la dette correspondante, ainsi que la dépréciation comptabilisée sur nos actifs. La combinaison de ces éléments explique en grande partie le décalage entre notre EBITDA ajusté de 178 millions d’euros et la perte nette de 30 millions enregistrée sur le semestre.
| Votre résultat financier ressort à -267 millions d’euros, notamment sous l’effet de 119 millions d’euros de frais financiers liés au portage des inventaires et d’une charge de 181 millions liée à la réévaluation à la juste valeur du contrat de portage. Pouvez-vous expliquer concrètement comment fonctionne ce mécanisme et pourquoi la volatilité du pétrole peut avoir un impact aussi important sur vos résultats ? | |
| « Pour comprendre ce mécanisme, il faut regarder simultanément ses différentes composantes. » | |
Pour comprendre ce mécanisme, il faut regarder simultanément ses différentes composantes.
Lorsque la valeur du pétrole augmente, la valeur des stocks inscrits à notre actif évolue. Parallèlement, la valeur de notre obligation de rachat de ces stocks évolue elle aussi, et sa réévaluation peut générer une charge financière. Il ne faut donc pas analyser isolément la charge liée à la réévaluation du contrat de portage : elle doit être mise en regard de l’évolution de la valeur des stocks correspondants.
À cela s’ajoute le coût des couvertures. L’établissement bancaire qui porte nos stocks ne souhaite pas être exposé aux fluctuations des cours du pétrole. Des mécanismes de couverture sont donc mis en place et leur coût nous est facturé.
Dans un environnement caractérisé par une très forte volatilité des cours et par des modifications importantes de la structure du marché, comme cela a été le cas au premier semestre, ces coûts de couverture peuvent augmenter très fortement. C’est la combinaison de ces différents éléments qui explique l’ampleur du résultat financier négatif enregistré sur la période.
| Compte tenu de l’impact particulièrement important du portage et de la couverture des stocks sur vos comptes, disposez-vous de leviers pour réduire à l’avenir cette volatilité financière, ou s’agit-il d’une caractéristique structurelle du modèle économique de North Atlantic Energies avec laquelle les investisseurs doivent désormais composer ? | |
| « La volatilité elle-même n’est pas créée par le contrat de portage : elle provient avant tout du marché pétrolier. » | |
La volatilité elle-même n’est pas créée par le contrat de portage : elle provient avant tout du marché pétrolier. Les mécanismes de couverture ont précisément pour objectif de limiter notre exposition aux fluctuations des cours.
Ces couvertures ont toutefois un coût, qui peut devenir élevé dans des situations de marché exceptionnelles comme celle que nous avons connue au premier semestre. Il faut également considérer les deux dimensions de notre activité : un environnement très volatil peut accroître les coûts de couverture, mais il peut parallèlement s’accompagner de marges de raffinage plus élevées, comme nous l’avons observé sur une partie du semestre.
Nous ne pouvons pas considérer aujourd’hui que les niveaux de coûts constatés au premier semestre constituent une nouvelle norme, car l’environnement a été atypique. Dans le passé, nous avons connu des situations beaucoup plus normalisées et notre anticipation est plutôt celle d’un retour, à terme, vers une structure de marché davantage en ligne avec les niveaux historiques. La situation géopolitique actuelle entretient néanmoins une volatilité importante avec laquelle nous devons continuer à composer.
| Vous avez comptabilisé une dépréciation d’actifs de 77 millions d’euros, principalement liée à la révision à la hausse de votre hypothèse de prix du pétrole à long terme, désormais fixée à 75 dollars le baril. Que signifie concrètement cette dépréciation et doit-elle être interprétée comme un changement dans votre appréciation de la rentabilité future de la raffinerie ? | |
| « Non. Cette dépréciation ne traduit pas une remise en cause de notre confiance dans la rentabilité future de la raffinerie ni dans notre modèle de raffineur indépendant. » | |
Non. Cette dépréciation ne traduit pas une remise en cause de notre confiance dans la rentabilité future de la raffinerie ni dans notre modèle de raffineur indépendant.
Nous réalisons régulièrement des tests de dépréciation afin de vérifier que la valeur comptable de nos installations reste cohérente avec leur capacité à générer des flux de trésorerie dans la durée. Ces tests reposent sur différentes hypothèses de long terme.
Par rapport à la fin de l’exercice précédent, nous n’avons pas fondamentalement modifié nos principales hypothèses structurantes, à une exception : notre hypothèse de prix du pétrole brut à long terme. Fixée à 70 dollars le baril à fin 2025, elle a été relevée à 75 dollars compte tenu de ce que nous avons observé sur les marchés pétroliers au premier semestre 2026.
Ce chiffre ne constitue pas une prévision du cours du pétrole dans les prochains mois. Il s’agit d’une hypothèse normative de long terme utilisée dans nos tests de valeur.
Pour un raffineur indépendant, un prix du pétrole plus élevé augmente la valeur des volumes de brut et de produits qu’il faut financer pour faire fonctionner l’activité. Le besoin structurel de financement des stocks est donc plus important, ce qui pèse sur les flux de trésorerie futurs retenus dans les tests de valeur et conduit à constater cette dépréciation.
Il s’agit donc avant tout d’un effet lié aux hypothèses financières utilisées dans notre modèle de valorisation, et non d’une remise en cause de notre appréciation de l’outil industriel. Nous restons concentrés sur ce que nous maîtrisons : nos opérations, la fiabilité de notre outil, l’augmentation de la production et notre capacité à créer de la valeur.
| Votre endettement financier net est passé de 623 millions d’euros fin 2025 à 690 millions au 30 juin 2026, tandis que vos capitaux propres reculent légèrement à 724 millions. Comment jugez-vous aujourd’hui votre niveau d’endettement et quelles sont vos priorités en matière de maîtrise de la dette et de génération de trésorerie ? | |
| « Il faut tenir compte de la spécificité de notre modèle. » | |
Il faut tenir compte de la spécificité de notre modèle. Une part importante de notre endettement correspond à l’obligation de rachat des stocks dans le cadre du contrat de portage. Pour un raffineur indépendant, le financement des stocks constitue un élément normal et essentiel du modèle économique.
Au premier semestre, la hausse des cours du pétrole a augmenté la valeur de nos stocks et, mécaniquement, les besoins de financement correspondants. Notre partenaire financier a continué à nous accompagner dans ce contexte.
Nous considérons que l’augmentation de notre endettement est restée relativement maîtrisée au regard de cette hausse de la valeur des produits et du besoin en fonds de roulement qui en résulte. Nous avons notamment travaillé sur l’optimisation de nos inventaires afin de ne pas conserver des volumes supérieurs à nos besoins.
Notre priorité est de poursuivre cette optimisation de la gestion des stocks et du besoin en fonds de roulement, tout en maintenant notre attention sur la performance opérationnelle. La génération de trésorerie issue de nos activités constitue naturellement un levier essentiel pour maîtriser l’évolution de notre endettement.
| Les autorités vous ont autorisé à augmenter de 10 % la production de gazole et de kérosène de la raffinerie de Gravenchon. Dans quelle mesure cette autorisation peut-elle soutenir vos volumes, votre utilisation des capacités industrielles et, à terme, votre rentabilité ? | |
| « Dans une activité industrielle comme le raffinage, l’augmentation des volumes permet de mieux absorber les coûts fixes. » | |
Dans une activité industrielle comme le raffinage, l’augmentation des volumes permet de mieux absorber les coûts fixes. Produire davantage avec un outil industriel existant entraîne relativement peu de coûts supplémentaires : nous augmentons le volume sur lequel nos coûts sont répartis, ce qui améliore notre compétitivité.
Cette autorisation doit également être replacée dans le contexte géopolitique actuel et dans l’enjeu de souveraineté énergétique. Produire davantage localement permet de réduire la dépendance de la France vis-à-vis des marchés internationaux.
Nous sommes donc particulièrement satisfaits d’avoir obtenu cette autorisation dans un délai relativement court. Cela témoigne, selon nous, d’une volonté partagée avec les pouvoirs publics d’aller dans le sens d’un renforcement de la production locale.
Il existe par ailleurs des tensions sur les capacités de raffinage au niveau mondial, notamment en Europe. Dans le même temps, nous devons préparer la transition vers un avenir moins carboné. Nous considérons que des industriels maîtrisant des procédés complexes et capables de produire de l’énergie à grande échelle ont précisément un rôle à jouer dans cette transition.
| Après ce premier semestre marqué à la fois par une forte amélioration opérationnelle et par des charges financières exceptionnelles, quels seront les principaux indicateurs que les actionnaires devront surveiller au second semestre pour apprécier l’évolution de la performance de North Atlantic Energies ? | |
| « L’EBITDA ajusté reste pour nous la principale métrique permettant d’apprécier notre capacité à créer de la valeur à travers notre activité. » | |
L’EBITDA ajusté reste pour nous la principale métrique permettant d’apprécier notre capacité à créer de la valeur à travers notre activité. Il constitue donc un indicateur essentiel de notre performance opérationnelle.
Les investisseurs devront également suivre le résultat financier et le résultat net comptable, notamment au regard de l’évolution des conditions de marché, ainsi que les coûts associés au portage et aux couvertures de stocks. Ceux-ci ont atteint des niveaux particulièrement atypiques au premier semestre. Le marché a connu une certaine détente au début de l’été, mais c’est à nouveau tendu depuis et même si la situation peut évoluer rapidement en fonction du contexte géopolitique.
Enfin, les indicateurs industriels seront déterminants : notre niveau de production, la fiabilité de la raffinerie et son taux d’utilisation. Nous venons de traverser deux années successives marquées par d’importants arrêts maintenance programmés, en 2025 puis en 2026, que nous avons mis à profit pour réaliser les opérations de maintenance nécessaires. Ces investissements nous permettent aujourd'hui de disposer d'une raffinerie fiable, performante et compétitive, capable d'opérer à un niveau élevé de capacité et de conforter sa position parmi les sites de raffinage les plus performants d'Europe.
Nous abordons donc la période qui vient avec l’objectif de tirer pleinement parti de nos capacités de production. C’est la combinaison de ces éléments — performance opérationnelle, conditions financières liées au portage et aux couvertures, et utilisation efficace de notre outil industriel — qui permettra d’apprécier l’évolution de notre performance.
.png?vh=d2fd4e) Pour aller plus loin
Consultez la fiche transactionnelle Achat/Vente de North Atlantic Energies
AVERTISSEMENT Cet article ne doit en aucun cas s’apparenter à une recommandation d’acheter, de vendre ou de continuer à détenir un investissement. Il n’a aucune valeur contractuelle et ne constitue en aucun cas un conseil en investissement. La société EasyBourse ne saurait être tenue responsable d’une décision d’investissement ou de désinvestissement sur la base de cet article. Le placement en Bourse est soumis aux fluctuations et aux aléas des marchés financiers. Il comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances à venir. Elles ne sont pas constantes dans le temps et ne constituent en rien une garantie de performances à venir. |
Imen Hazgui