


 PLUS DE 20 000 PRODUITS À 0€ DE FRAIS DE COURTAGE
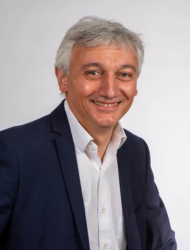
Michel Artieres
President Directeur General et co-fondateur d'Ateme
Ateme accelere dans le streaming video et vise 15 millions d'euros d'EBITDA

Publié le 18 Septembre 2026
| Pouvez-vous, pour commencer, présenter Ateme, ses métiers et son positionnement dans la chaîne de diffusion vidéo ? |
| « Ateme est un éditeur français de logiciels spécialisé dans la diffusion vidéo sous toutes ses formes et sur tous les types de réseaux. » |
Ateme est un éditeur français de logiciels spécialisé dans la diffusion vidéo sous toutes ses formes et sur tous les types de réseaux. Notre siège social se trouve à Vélizy, dans les Yvelines, et nous sommes cotés en Bourse depuis plus de dix ans. Notre activité est cependant très internationale : la France représente depuis longtemps moins de 10 % de notre chiffre d’affaires. Nous sommes présents dans plus de vingt pays et disposons notamment d’implantations au Canada, aux États-Unis, au Royaume-Uni, à Dubaï et en Australie…
Nos solutions interviennent tout au long de la chaîne vidéo, depuis la captation et la production des contenus jusqu’à leur diffusion auprès des abonnés. Pour être transmise par satellite ou, de plus en plus, par Internet, une vidéo doit être compressée afin d’occuper moins de bande passante, puis décompressée à la réception pour pouvoir être traitée ou visionnée.
Prenons l’exemple d’un match de football diffusé sur TF1 et regardé depuis une box. Au stade, une première compression permet de transmettre les images à TF1. La chaîne décompresse ensuite le flux pour réaliser son habillage éditorial : ajout des commentaires, des incrustations et des publicités, puis intégration du match dans sa programmation. Le contenu est de nouveau compressé avant d’être envoyé à un opérateur comme Orange, qui l’adapte aux différentes résolutions et aux débits nécessaires pour le distribuer à ses abonnés.
Ateme fournit les logiciels permettant d’effectuer des opérations de compression, de décompression et de transcodage, ainsi que les solutions nécessaires à la réception et à la préparation des contenus dans les têtes de réseau des chaînes de télévision, des opérateurs télécoms et des plateformes de streaming.
Notre gamme comprend également des logiciels de transport et de diffusion des contenus, notamment les CDN, ou réseaux de diffusion de contenus, ainsi que des solutions d’enregistrement dans le cloud. Lorsqu’un abonné enregistre aujourd’hui un programme depuis sa box, celui-ci n’est généralement plus stocké sur un disque dur à son domicile, mais dans un centre de données de l’opérateur. C’est ce que l’on appelle le « cloud DVR ».
Depuis l’acquisition d’Anevia en 2020, nous disposons ainsi d’une offre complète couvrant la contribution vidéo, les têtes de réseau traditionnelles, les infrastructures de streaming, le stockage dans le cloud, l’insertion publicitaire et la distribution des contenus. Nous n’intervenons ni dans les caméras ni dans les lecteurs utilisés par le consommateur final. En revanche, entre la caméra et l’écran, nous proposons pratiquement tous les logiciels dont nos clients ont besoin.
| Au premier semestre 2026, votre chiffre d’affaires a progressé de 20 % en données publiées et de 25 % à taux de change constant. Quels facteurs ont porté cette croissance et quelle part vous paraît durable ? |
| « Cette croissance ne repose ni sur un client en particulier ni sur une seule zone géographique : toutes nos régions ont enregistré une progression à deux chiffres. » |
Cette croissance ne repose ni sur un client en particulier ni sur une seule zone géographique : toutes nos régions ont enregistré une progression à deux chiffres. Elle a été particulièrement forte aux États-Unis.
Ces performances résultent notamment de la constance de nos investissements dans l’innovation. Nos technologies sont désormais adoptées par certains des plus grands acteurs mondiaux de la vidéo. Nous avons annoncé, au premier semestre, des contrats avec Netflix, YouTube et Apple. Ces références accélèrent nos discussions avec d’autres grandes plateformes de streaming. Les revenus générés par ces nouveaux clients montent encore progressivement en puissance.
Cette dynamique s’accompagne d’une progression importante de nos revenus récurrents, alors que nous remplaçons progressivement les ventes ponctuelles par des engagements contractuels pluriannuels, généralement conclus sur trois à cinq ans.
Notre revenu mensuel récurrent, ou MRR (« Monthly Recurring Revenue »), c’est-à-dire le montant des revenus récurrents générés chaque mois par nos contrats et abonnements, a progressé d’environ 4 % en séquentiel et de 20 % sur un an en euros. Compte tenu de la répartition géographique de nos revenus, cette hausse serait probablement proche de 25 % à taux de change constant.
Il est rare de réussir simultanément une transition vers un modèle plus récurrent et une croissance de 25 % du chiffre d’affaires. Le passage à un modèle SaaS (« Software as a Service »), dans lequel le logiciel est fourni sous forme de service et généralement facturé par abonnement, ou à un modèle locatif pèse généralement de manière temporaire sur l’activité, car le revenu est reconnu progressivement. Notre capacité à conjuguer ces deux dynamiques illustre la rapidité de notre développement actuel.
| Votre EBITDA semestriel est passé de 1,5 à 6,3 millions d’euros en un an. Quels facteurs expliquent cette amélioration et comment comptez-vous la prolonger ? |
| « L’EBITDA (« Earnings Before Interest, Taxes, Depreciation and Amortization ») est un indicateur permettant d’apprécier la performance opérationnelle d’une entreprise avant notamment la prise en compte des intérêts, des impôts et des dotations aux amortissements. » |
L’EBITDA (« Earnings Before Interest, Taxes, Depreciation and Amortization ») est un indicateur permettant d’apprécier la performance opérationnelle d’une entreprise avant notamment la prise en compte des intérêts, des impôts et des dotations aux amortissements.
Notre objectif consiste à poursuivre une croissance à deux chiffres tout en maintenant des effectifs globalement stables. L’ensemble du comité de direction est d’ailleurs intéressé à parts égales à la progression du chiffre d’affaires et à celle de la rentabilité, afin d’aligner les efforts de toutes les équipes sur ces deux objectifs.
Plusieurs tendances structurelles soutiennent notre croissance. La première est le basculement progressif de la télévision traditionnelle vers le streaming. Aux États-Unis, par exemple, de nombreux abonnés quittent les grands câblo-opérateurs pour se tourner vers des plateformes comme Netflix. Le deuxième moteur est le développement de la diffusion sportive en direct : les grandes ligues et fédérations internationales ne se contentent plus de céder leurs droits à des chaînes spécialisées, mais développent leurs propres services de streaming pour s’adresser directement aux abonnés.
Notre expertise dans la compression vidéo constitue également une importante barrière à l’entrée. Il s’agit d’une technologie extrêmement complexe sur laquelle nous travaillons depuis vingt ans et pour laquelle nous détenons environ 70 brevets. Dans ce domaine, être 10 % plus performant que ses concurrents ne génère pas seulement 10 % d’activité supplémentaire : cela permet de devenir l’acteur dominant du marché.
Nous bénéficions par ailleurs de nouveaux produits, notamment dans l’insertion publicitaire dynamique et la personnalisation des chaînes et des contenus. Dans le même temps, plusieurs de nos concurrents connaissent d’importantes opérations de rapprochement, de cession ou de réorganisation. La rationalisation de leurs gammes et la réorganisation de leurs équipes créent pour Ateme des occasions supplémentaires de gagner des parts de marché.
Enfin, nous maîtrisons nos coûts. Au premier semestre, notre chiffre d’affaires publié a progressé de 20 % et notre marge brute, qui correspond à la différence entre le chiffre d’affaires et les coûts directement liés à la fourniture des produits et services, d’environ 22 %, tandis que nos charges opérationnelles n’ont augmenté que de 3 %, essentiellement sous l’effet de l’inflation.
| Quel rôle l’intelligence artificielle joue-t-elle dans l’amélioration de votre productivité ? |
| « Il faut distinguer l’intelligence artificielle intégrée à nos produits de celle que nous utilisons dans notre propre organisation. » |
Il faut distinguer l’intelligence artificielle intégrée à nos produits de celle que nous utilisons dans notre propre organisation. Depuis près de deux ans, nous déployons des outils d’intelligence artificielle générative et d’automatisation dans différents métiers, notamment le développement logiciel, le support technique et certaines fonctions administratives.
Les premiers résultats nous confortent dans l’idée qu’il est possible d’absorber une croissance annuelle de 10 % à 20 % sans augmenter proportionnellement les effectifs. La R&D peut, par exemple, gagner chaque année en productivité, tandis que la direction financière peut traiter davantage d’opérations sans devoir recruter au même rythme.
Si notre base de coûts continue de progresser d’environ 3 % alors que notre chiffre d’affaires et notre marge brute augmentent de 20 %, l’essentiel de cette croissance supplémentaire se retrouvera mécaniquement dans l’EBITDA. C’est l’un des fondements de notre trajectoire d’amélioration de la rentabilité.
| Vos revenus récurrents annualisés atteignent 38,9 millions d’euros sur la base du mois de juillet. Quelle place souhaitez-vous donner aux logiciels et aux abonnements dans votre modèle économique ? |
| « Les logiciels constituent le cœur de notre modèle économique. » |
Les logiciels constituent le cœur de notre modèle économique. Une petite partie de notre chiffre d’affaires correspond encore à la revente d’infrastructures. Certains clients préfèrent que nous leur fournissions un système complet comprenant les serveurs et les logiciels, ou des capacités d’infrastructure, afin de disposer d’un interlocuteur unique responsable de l’ensemble de la solution.
Cette composante est cependant amenée à diminuer. De plus en plus de clients achètent uniquement nos logiciels et prennent eux-mêmes en charge leur infrastructure, qu’ils utilisent leurs propres serveurs ou des services comme Google Cloud et Amazon Web Services.
Cette évolution explique l’amélioration progressive de notre marge sur coûts directs. Elle se situe aujourd’hui autour de 75 %, contre environ 60 % dix ans plus tôt. Nous avons donc gagné près de 15 points en dix ans et estimons que cette progression peut se poursuivre à long terme.
Nous proposons nos logiciels selon différents modèles afin de nous adapter aux préférences financières de nos clients. Ceux qui privilégient les dépenses d’exploitation (Opex), c’est-à-dire les dépenses courantes nécessaires au fonctionnement de l’entreprise, optent pour la location de licences ou un modèle SaaS. D’autres préfèrent engager des dépenses d’investissement (Capex), correspondant à des investissements destinés à être utilisés sur plusieurs années, en achetant des licences perpétuelles.
Notre ARR represente environ la moité de la marge sur couts directs, et en dehors des contrats de supports qui sont renouvellés annuellement, il est constitué de contrats d’une durée de 3 a 5 ans, ce qui accroît considérablement notre visibilité sur les résultats futurs.
| La diffusion d’événements sportifs en direct et la croissance des plateformes de streaming créent de nouveaux besoins techniques. Sur quels marchés voyez-vous les meilleures possibilités de développement ? |
| « Le sport se trouve au cœur de nos technologies et de nos investissements. » |
Le sport se trouve au cœur de nos technologies et de nos investissements. Nous avons récemment travaillé sur Media over QUIC, un nouveau standard international permettant de diffuser des vidéos en streaming avec une très faible latence.
La latence constitue un enjeu majeur pour le sport. Lorsqu’un téléspectateur regarde un match en streaming, il peut entendre ses voisins célébrer un but ou un penalty avant même de voir l’action sur son propre écran. Aujourd’hui, la plupart des plateformes affichent un retard d’environ trente secondes par rapport à la diffusion hertzienne traditionnelle.
Media over QUIC doit permettre au streaming d’atteindre une vitesse comparable, voire supérieure, à celle de la télévision traditionnelle. Nous avons déjà lancé une expérimentation avec un client et fait fonctionner un premier système.
Le sport devrait donc représenter une part croissante de notre activité. Nous travaillons déjà, directement ou indirectement, avec des ligues et des fédérations importantes. Les technologies d’Ateme sont par exemple utilisées dans le cadre de Ligue 1+ et par la Formule 1. À l’avenir, nous devrions pouvoir annoncer de nouvelles références auprès de très grandes ligues et fédérations sportives.
Plus largement, les deux principales catégories de nouveaux clients sont les plateformes de streaming et les détenteurs de droits sportifs. Nous continuerons parallèlement à servir notre clientèle historique de chaînes de télévision et d’opérateurs télécoms, auprès de laquelle nous disposons déjà d’une importante base installée.
| Voyez-vous d’autres débouchés possibles pour vos technologies au-delà du streaming et du sport ? |
| « Plusieurs marchés connexes peuvent bénéficier de nos technologies. » |
Plusieurs marchés connexes peuvent bénéficier de nos technologies. C’est notamment le cas des paris sportifs, qui exigent également une diffusion vidéo avec une latence extrêmement faible.
Nous étudions aussi des applications dans le domaine de la défense. La vidéo et le streaming sont désormais présents dans de nombreux équipements militaires. Les drones doivent, par exemple, transmettre des images pour pouvoir être pilotés, surveillés ou interceptés.
Ces marchés représentent des possibilités de diversification intéressantes. Nous ne souhaitons toutefois pas disperser nos forces commerciales et privilégierons probablement des partenaires ou des canaux de vente indirecte pour les adresser. Nos équipes resteront concentrées sur les grandes plateformes de streaming, les ligues et les fédérations sportives, qui constituent nos marchés prioritaires.
| Vous avez annoncé une collaboration avec Comcast Technology Solutions autour de la diffusion vidéo en direct. Quel rôle Ateme joue-t-il dans cette offre et quel potentiel commercial ce partenariat représente-t-il ? |
| « Comcast est le premier câblo-opérateur américain. » |
Comcast est le premier câblo-opérateur américain. Sa filiale technologique, Comcast Technology Solutions, ou CTS, propose des services vidéo gérés à d’autres opérateurs télécoms et diffuseurs en Amérique du Nord, en Europe et au Moyen-Orient. Un opérateur peut ainsi lui sous-traiter entièrement la mise en place et l’exploitation de sa plateforme vidéo plutôt que d’investir directement dans sa propre infrastructure.
CTS et Ateme viennent d’annoncer leur partenariat, et CTS va progressivement intégrer les produits d’Ateme dans son offre, pour gagner ensemble de nouveaux clients et homogénéiser ce qui avait été déployé précédemment par CTS dans sa base installée.
Nous ne pouvons pas encore communiquer de prévisions précises sur le chiffre d’affaires susceptible d’être généré. Comcast Technology Solutions devrait néanmoins devenir l’un de nos principaux partenaires commerciaux indirects à l’échelle mondiale.
| Après un EBITDA de 6,3 millions d’euros au premier semestre, vous confirmez un objectif annuel de 15 millions d’euros. Qu’est-ce qui vous rend confiant dans l’atteinte de cette cible ? |
| « Notre activité présente une saisonnalité bien établie. » |
Notre activité présente une saisonnalité bien établie. Le premier trimestre est généralement le plus faible et le quatrième le plus important. La répartition annuelle du chiffre d’affaires est habituellement proche de 45 % au premier semestre et de 55 % au second.
Cette saisonnalité se retrouve naturellement dans l’EBITDA : depuis de nombreuses années, celui du second semestre est systématiquement supérieur à celui du premier. L’écart peut varier de 2 à près de 10 millions d’euros selon les exercices, mais il a toujours été positif.
À cela s’ajoute la hausse de notre revenu mensuel récurrent. En juillet 2026, notre MRR était supérieur de plus de 500 000 euros à celui de juillet 2025. Sur les six mois du second semestre, cela représente déjà environ 3 millions d’euros de revenus supplémentaires embarqués par rapport à l’année précédente.
Après les 6,3 millions d’euros réalisés au premier semestre, il nous reste 8,7 millions d’euros à générer pour atteindre l’objectif annuel de 15 millions. Une grande partie de ce montant est déjà sécurisée par notre base de revenus récurrents et par la saisonnalité habituelle de l’activité. Nous sommes donc très confiants dans l’atteinte de cette cible.
| Comment préparez-vous l’objectif de 22 millions d’euros d’EBITDA envisagé pour 2027 ? |
| « Nous cherchons à augmenter rapidement nos parts de marché, même si les contrats remportés ne sont pas intégralement comptabilisés dès leur signature. » |
Nous cherchons à augmenter rapidement nos parts de marché, même si les contrats remportés ne sont pas intégralement comptabilisés dès leur signature. Lorsqu’un client s’engage avec nous sur trois à cinq ans, le chiffre d’affaires est étalé sur toute la durée du contrat.
Cette stratégie limite la reconnaissance immédiate des revenus, mais nous permet de commencer chaque nouvel exercice avec une base d’activité récurrente plus élevée. Une partie de la croissance du chiffre d’affaires, de la marge brute et de l’EBITDA attendue en 2027 sera ainsi déjà embarquée au 1er janvier.
Nous sortons par ailleurs de trois années d’investissements importants dans l’innovation. Ces efforts ont temporairement pesé sur notre croissance et notre rentabilité, mais nous ont permis d’acquérir une avance technologique et une très forte réputation sur le marché. Nous entrons maintenant dans une période où ils doivent se traduire par une nette amélioration de la profitabilité, déjà visible dans les résultats du premier semestre.
Cette notoriété réduit également nos besoins en prospection et en marketing. Les contrats remportés auprès d’Apple, Netflix ou YouTube produisent un effet de bouche-à-oreille particulièrement puissant : lors des grands salons professionnels, les clients viennent désormais spontanément nous rencontrer pour comprendre nos technologies et envisager de travailler avec nous.
| Quels indicateurs les actionnaires particuliers doivent-ils suivre au cours des prochains trimestres pour apprécier la réussite de votre stratégie ? |
| « Nous avons retenu deux indicateurs principaux : le MRR, qui mesure les revenus récurrents mensuels, et l’EBITDA, qui permet de suivre la performance opérationnelle de l’entreprise. » |
Nous avons retenu deux indicateurs principaux : le MRR, qui mesure les revenus récurrents mensuels, et l’EBITDA, qui permet de suivre la performance opérationnelle de l’entreprise. Nous publions le premier chaque trimestre et le second chaque semestre.
Le niveau du MRR en janvier 2027 sera particulièrement important : s’il est nettement supérieur à celui de janvier 2026, une partie de la progression nécessaire pour faire passer l’EBITDA de 15 à 22 millions d’euros sera déjà sécurisée dès le début de l’exercice.
Il faut également suivre la part de nos coûts fixes couverte par les revenus récurrents. Si le MRR continue d’augmenter tandis que notre base de coûts reste globalement stable, ce taux de couverture progressera mécaniquement, renforçant la visibilité, la résilience et la rentabilité du groupe.
| Quel est aujourd’hui le principal risque susceptible de freiner l’exécution de votre stratégie ? |
| « Je n’identifie pas, à court ou moyen terme, de risque particulier lié à notre technologie ou à notre marché. » |
Je n’identifie pas, à court ou moyen terme, de risque particulier lié à notre technologie ou à notre marché. Les principales incertitudes concernent davantage la volatilité générale des marchés financiers et le contexte géopolitique mondial.
Sur les fondamentaux propres à Ateme, nous disposons d’un marché porteur, d’une base croissante de revenus récurrents et de références commerciales de premier plan. Je ne vois donc actuellement aucun risque spécifique majeur susceptible de remettre en cause notre trajectoire.
.png?vh=d2fd4e) Pour aller plus loin
Consultez la fiche transactionnelle Achat/Vente d'Ateme
AVERTISSEMENT Cet article ne doit en aucun cas s’apparenter à une recommandation d’acheter, de vendre ou de continuer à détenir un investissement. Il n’a aucune valeur contractuelle et ne constitue en aucun cas un conseil en investissement. La société EasyBourse ne saurait être tenue responsable d’une décision d’investissement ou de désinvestissement sur la base de cet article. Le placement en Bourse est soumis aux fluctuations et aux aléas des marchés financiers. Il comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances à venir. Elles ne sont pas constantes dans le temps et ne constituent en rien une garantie de performances à venir. |
Imen Hazgui