


 PLUS DE 20 000 PRODUITS À 0€ DE FRAIS DE COURTAGE
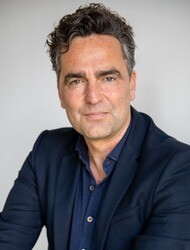
Stéphane Viscuso
Président Directeur Général de N4 Group
N4 GROUP : Notre ambition est de devenir un acteur de référence européen de la nutrition sportive et du fitness

Publié le 13 Octobre 2026
| Pour commencer, pourriez-vous présenter N4 GROUP et les principales étapes de son développement ? | |
| « Aujourd’hui, nous réunissons quatorze marques et 115 points de vente FitnessBoutique. » | |
N4 GROUP est une entreprise familiale créée en 1999 à Voiron, dans l’Isère, avec FitnessBoutique. Nous avons commencé par le commerce électronique, puis ouvert notre premier magasin en 2004. Le réseau s’est ensuite développé principalement en franchise, afin d’accélérer notre implantation tout en limitant les capitaux nécessaires aux ouvertures.
Nous sommes progressivement passés du statut de distributeur spécialisé à celui de groupe multimarque, capable de concevoir et de commercialiser ses propres produits de nutrition et équipements de fitness. Notre développement dans la grande distribution et les pharmacies, puis la création de N4 Labs, notre plateforme industrielle, ont marqué de nouvelles étapes.
Aujourd’hui, nous réunissons quatorze marques et 115 points de vente FitnessBoutique. Nous employons 161 collaborateurs en équivalent temps plein au 31 mars 2026 et souhaitons désormais donner au groupe une dimension européenne.
| En quoi la complémentarité entre nutrition sportive et équipements de fitness constitue-t-elle un avantage ? | |
| « Ces deux activités répondent aux besoins d’une même clientèle, avec des rythmes d’achat différents. » | |
Ces deux activités répondent aux besoins d’une même clientèle, avec des rythmes d’achat différents. Les produits nutritionnels génèrent des achats récurrents, tandis que les équipements sont renouvelés ou complétés sur des cycles plus longs.
Cette complémentarité nous permet d’accompagner les consommateurs dans l’évolution de leurs pratiques, de renforcer leur fidélité et de limiter nos coûts d’acquisition. Notre marché s’élargit également avec la démocratisation du sport et l’intérêt croissant pour la nutrition, la santé et le bien-être. Nous voyons notamment arriver des consommateurs plus âgés, attentifs au maintien de leur masse musculaire. Les réseaux sociaux contribuent aussi à faire connaître les marques et les nouveaux usages.
| Quelle logique guide votre stratégie multimarque et vos partenariats avec des personnalités du fitness ? | |
| « Chaque marque possède une identité et s’adresse à une communauté spécifique. » | |
Chaque marque possède une identité et s’adresse à une communauté spécifique. Black Protein, Harder, Xnative ou Atlet Nutrition ciblent davantage les sportifs expérimentés. InShape Nutrition, Pure AM Nutrition, Twenty DC, TrainSweatEat Nutrition, So Tasty! ou les Bienfaits couvrent des attentes plus larges en matière de nutrition fitness, de santé et de bien-être. Dans les équipements, Fitness Doctor, Moovyoo, Heubozen et André Martin proposent différents niveaux de technicité et de prix.
Cette segmentation nous permet d’adapter les produits et les circuits de distribution à chaque clientèle. Nos collaborations sous licence, notamment avec Tibo InShape, vont au-delà de la publicité : nous développons les produits avec nos partenaires, assurons leur fabrication et leur commercialisation, puis leur reversons des redevances. La visibilité internationale de Tibo InShape pourrait soutenir le développement de sa marque en Europe, mais cette opportunité n’est pas intégrée à nos objectifs financiers.
| Comment vos canaux de distribution s’articulent-ils et quel potentiel voyez-vous dans la grande distribution ? | |
| « Nous sélectionnons les circuits selon le positionnement de chaque marque. » | |
Le commerce électronique nous donne un accès direct aux consommateurs et aux communautés de nos marques. Les magasins permettent de découvrir les produits, d’essayer les équipements et de bénéficier de conseils. La grande distribution touche une clientèle plus large, tandis que les pharmacies et parapharmacies sont particulièrement adaptées aux produits de santé et de bien-être. Nous sélectionnons les circuits selon le positionnement de chaque marque.
Notre déploiement en grande distribution a commencé avec Carrefour, avant de s’étendre à d’autres enseignes. La notoriété de nos marques et leurs communautés de consommateurs ont facilité les référencements. Ce canal a fortement contribué à la croissance récente et conserve un potentiel important, grâce à de nouveaux référencements et à l’élargissement des gammes déjà présentes en rayon.
Pour FitnessBoutique, nous visons environ cinq ouvertures de franchises par an. Ce modèle limite les investissements directs du groupe et s’appuie sur des entrepreneurs locaux. Nous sommes désormais plus sélectifs sur les candidats et les emplacements.
| Pourquoi la création de N4 Labs constitue-t-elle une étape stratégique ? | |
| « Nous souhaitons atteindre environ 70 % à horizon trois à cinq ans, en portant notre outil industriel de cinq à quatorze lignes de production. » | |
Les premières productions ont démarré en mars 2025, à proximité de notre siège de Voiron. Cette création fait évoluer notre modèle : nous maîtrisons désormais une partie de la fabrication, en complément de la conception, du marketing et de la distribution.
Pendant de nombreuses années, nous nous sommes appuyés sur des fabricants partenaires en France et dans d’autres pays européens. Cette organisation a accompagné la croissance de nos marques, mais elle nous imposait leurs calendriers, leurs contraintes techniques et leurs volumes de production. Avec N4 Labs, nous pouvons ajuster une recette ou tester un produit plus rapidement et mieux coordonner son développement avec sa fabrication.
L’enjeu de qualité est tout aussi important : nous pouvons intervenir directement sur les formulations, les procédés et les contrôles. Dans une activité où les produits sont consommés régulièrement, cette maîtrise contribue à la confiance des clients.
L’intégration industrielle représente également un levier de rentabilité : en internalisant la fabrication, nous conservons une partie de la marge auparavant réalisée par nos sous-traitants. Au 31 mars 2026, environ 32 % de notre production nutritionnelle était réalisée en interne. Nous souhaitons atteindre environ 70 % à horizon trois à cinq ans, en portant notre outil industriel de cinq à quatorze lignes de production.
Nous continuerons néanmoins à recourir à des partenaires pour certaines technologies spécifiques ou lorsque cela présente un intérêt économique. Notre laboratoire, qui réunit des compétences en formulation, en ingénierie alimentaire et en biochimie, travaille à partir des attentes remontées par les magasins, les sites Internet et les distributeurs.
| Comment limitez-vous l’impact de la volatilité des matières premières sur vos marges ? | |
| « L’intégration industrielle doit progressivement renforcer notre capacité à absorber ces fluctuations. » | |
Les protéines d’origine laitière ont connu des fluctuations importantes. Notre outil industriel nous permet de travailler plus directement avec certains producteurs, notamment des coopératives laitières, pour organiser nos achats et sécuriser une partie des approvisionnements.
La fidélité des consommateurs nous a également permis de répercuter une partie des hausses de coûts dans nos prix de vente lorsque cela était nécessaire. Enfin, nous pouvons optimiser les formulations et les procédés de fabrication, tout en maintenant nos exigences de qualité. L’intégration industrielle doit progressivement renforcer notre capacité à absorber ces fluctuations.
| Sur l’exercice clos le 31 mars 2026, votre chiffre d’affaires a progressé de 31 %, à 91,1 millions d’euros, et votre résultat d’exploitation a presque doublé, à 15,3 millions d’euros. Quels facteurs expliquent cette progression ? | |
| « Notre marge d’exploitation est ainsi passée de 11,2 % à 16,8 %, soit un gain de 5,6 points. » | |
La croissance provient principalement de notre accélération dans la grande distribution, du développement de nos marques et de nos activités historiques. Elle s’est accompagnée d’un effet de levier opérationnel : nos charges fixes ont augmenté moins vite que le chiffre d’affaires.
Les fonctions administratives, financières, informatiques et logistiques pouvaient accompagner une partie de la croissance sans hausse proportionnelle des dépenses. Nous avons néanmoins renforcé les équipes commerciales pour le déploiement en grande distribution et celles mobilisées pour l’usine. Ces renforcements ont accompagné les besoins opérationnels, tandis que les fonctions support existantes ont absorbé une partie des volumes supplémentaires.
Notre marge d’exploitation est ainsi passée de 11,2 % à 16,8 %, soit un gain de 5,6 points. L’internalisation de la fabrication commence également à contribuer à cette amélioration, même si ses effets restent progressifs.
Il faut aussi distinguer les caractéristiques de nos deux métiers. Les équipements de fitness impliquent une logistique spécifique et des marges brutes généralement moins élevées. La progression de la nutrition, dont les marges brutes sont généralement supérieures, peut donc soutenir la marge globale.
Notre EBITDA ajusté atteint 15,9 millions d’euros, contre 8,2 millions un an auparavant, et le résultat net part du groupe est passé de 5,4 à 11 millions d’euros.
| Votre free cash-flow est passé de −2,1 à +10,5 millions d’euros en un an. Comment expliquez-vous ce retournement ? | |
| « Cette situation soutient notre capacité à financer le développement. » | |
L’exercice précédent avait été marqué par la constitution de stocks pour démarrer l’usine et approvisionner la grande distribution, tout en maintenant nos achats auprès des fabricants externes. Cela avait temporairement accru notre besoin en fonds de roulement, c’est-à-dire les ressources immobilisées dans les stocks et les décalages entre encaissements et paiements.
La normalisation progressive de ces besoins et la montée en puissance de l’activité ont amélioré la génération de trésorerie. Sur l’exercice clos en mars 2026, les flux opérationnels ont atteint 12,3 millions d’euros, contre moins de 1 million l’année précédente. Après investissements, le free cash-flow s’établit à 10,5 millions d’euros et la trésorerie nette à environ 4,9 millions au 31 mars 2026.
Cette situation soutient notre capacité à financer le développement. Nous restons toutefois attentifs à l’évolution du besoin en fonds de roulement, notamment lors de l’ouverture de nouveaux circuits de distribution ou de l’expansion internationale.
| Quels objectifs financiers visez-vous et sur quels leviers reposent-ils ? | |
| « Ces objectifs reposent sur la croissance organique et ne nécessitent pas d’acquisitions futures. » | |
Nous visons plus de 100 millions d’euros de chiffre d’affaires au 31 mars 2027, avec une marge d’EBIT, ou marge d’exploitation, d’environ 20 %. À horizon mars 2029, notre ambition est de dépasser 150 millions d’euros de revenus, dont environ 10 % à l’international, et d’atteindre une marge d’EBIT proche de 25 %.
Pour atteindre ces objectifs, nous comptons poursuivre le développement commercial de nos marques et l’innovation, tout en nous appuyant sur notre organisation commerciale et administrative déjà structurée.
Commercialement, nous pouvons obtenir de nouveaux référencements dans la grande distribution, les pharmacies et les réseaux spécialisés, mais aussi proposer davantage de références aux enseignes qui distribuent déjà nos marques. Le développement ne dépend donc pas uniquement de l’accès à de nouveaux clients : il repose également sur l’élargissement de notre présence chez nos partenaires existants.
Sur le plan industriel, la hausse de la production internalisée doit nous permettre de conserver une part plus importante de la valeur créée, tandis que l’augmentation des volumes doit mieux répartir les coûts de fonctionnement de l’usine. L’expansion internationale constitue un relais commercial supplémentaire.
Ces objectifs reposent sur la croissance organique et ne nécessitent pas d’acquisitions futures. Ils restent des perspectives, et non des résultats acquis.
| L’international représente encore environ 5 % de vos revenus. Quels marchés comptez-vous privilégier ? | |
| « Nous sommes déjà présents en Belgique et souhaitons y poursuivre notre expansion, avant d’accélérer en Espagne, puis en Italie. » | |
Nous sommes déjà présents en Belgique et souhaitons y poursuivre notre expansion, avant d’accélérer en Espagne, puis en Italie. Nous commencerons principalement par le commerce électronique et des partenariats avec des distributeurs locaux, afin de comprendre les attentes des consommateurs et de valider le potentiel des marchés.
Nous pourrons ensuite envisager des magasins pilotes, puis des franchises ou affiliations. Cette approche limite les investissements initiaux et évite de reproduire immédiatement toute notre organisation française. Notre plateforme industrielle pourra accompagner les volumes destinés aux marchés européens.
| Quelle place accordez-vous à la croissance externe ? | |
| « La priorité demeure le développement de nos activités existantes ; les acquisitions pourraient l’accélérer. » | |
Le marché reste fragmenté. Des marques de nutrition sportive, de santé ou de bien-être disposent d’une identité forte et d’une clientèle fidèle, mais manquent parfois de moyens industriels ou commerciaux pour changer d’échelle.
Nous pourrions leur apporter nos compétences en formulation, nos capacités de fabrication, notre expertise digitale et nos circuits de distribution. Nous resterons sélectifs, en recherchant une cohérence stratégique et des conditions financières satisfaisantes. La priorité demeure le développement de nos activités existantes ; les acquisitions pourraient l’accélérer.
| Votre introduction sur Euronext Growth Paris prévoit une offre initiale de 50 millions d’euros, dont 7 millions d’augmentation de capital et 43 millions de cessions d’actions. Pourquoi cette structure et comment utiliserez-vous les fonds levés ? | |
| « L’introduction en Bourse répond avant tout à un objectif stratégique. » | |
L’introduction en Bourse répond avant tout à un objectif stratégique. Notre situation financière et notre capacité d’autofinancement nous permettent déjà de poursuivre l’activité, mais nous souhaitons accélérer certains investissements et disposer de moyens supplémentaires pour saisir des opportunités.
Nous avons déjà accueilli des investisseurs financiers. Ils ont contribué au développement du groupe, mais leur présence s’accompagnait de contraintes liées notamment aux pactes d’actionnaires. Nous avons ensuite racheté leurs participations, ce qui a représenté un investissement important. La Bourse peut nous apporter davantage de souplesse dans la durée et éviter de dépendre exclusivement de négociations avec un nombre limité d’investisseurs privés.
Environ 70 % des 7 millions d’euros levés seront consacrés à N4 Labs, notamment à de nouvelles lignes de production, et 30 % au développement international. Ces investissements doivent renforcer notre compétitivité industrielle et préparer le déploiement européen de nos marques.
Les 43 millions d’euros de cessions d’actions existantes reviennent aux actionnaires cédants et ne financent pas le groupe. Cette composante apporte de la liquidité aux actionnaires historiques. La cotation doit aussi renforcer notre visibilité auprès des partenaires et nous ouvrir, si nécessaire, de nouvelles possibilités de financement, tout en préservant notre vision entrepreneuriale et familiale.
| Le prix d’introduction de 23,81 euros par action correspond à une capitalisation théorique d’environ 267 millions d’euros. Comment présentez-vous cette valorisation aux investisseurs ? | |
| « Nous souhaitons convaincre par notre capacité à tenir nos engagements dans la durée. » | |
Peu de sociétés cotées réunissent nos quatre activités : nutrition sportive, équipements de fitness, distribution spécialisée et fabrication industrielle. Les comparaisons boursières doivent tenir compte de cette spécificité.
Les résultats de l’exercice clos en mars 2026 constituent la base de cette appréciation : ils montrent que la croissance s’est accompagnée d’une progression de la rentabilité et d’une génération de trésorerie. Nous pensons que cette combinaison est un élément important pour comprendre notre modèle économique.
Nous estimons que la valorisation doit également s’apprécier au regard de la qualité de nos marques et de nos perspectives à plusieurs années. Il revient aux investisseurs de confronter le prix proposé à ces perspectives et aux risques de notre activité, sans considérer les objectifs annoncés comme des résultats acquis. Nous souhaitons convaincre par notre capacité à tenir nos engagements dans la durée.
| Bpifrance, BNP Paribas Asset Management et CDC Croissance se sont engagés à souscrire pour un total de 20,85 millions d’euros. Quelle importance accordez-vous à leur soutien ? | |
| « Leur présence constitue un élément de confiance pour nous et témoigne de l’intérêt suscité par notre projet auprès d’acteurs professionnels. » | |
Ces engagements représentent environ 42 % du montant brut de l’offre initiale. Ils émanent d’investisseurs institutionnels qui ont étudié notre modèle, notre positionnement et nos perspectives. Leur présence constitue un élément de confiance pour nous et témoigne de l’intérêt suscité par notre projet auprès d’acteurs professionnels.
Ce soutien ne supprime pas les risques associés à l’investissement en actions. Nous souhaitons construire une relation durable avec l’ensemble de nos actionnaires, institutionnels comme particuliers.
| Que doivent savoir les actionnaires sur votre politique de dividendes et d’éventuelles augmentations de capital ? | |
| « Notre priorité est de financer les projets industriels, commerciaux ou les acquisitions susceptibles de créer de la valeur dans la durée. » | |
Nous avons distribué des dividendes par le passé, mais ne prévoyons pas de distribution systématique. Notre priorité est de financer les projets industriels, commerciaux ou les acquisitions susceptibles de créer de la valeur dans la durée.
La cotation permettra de solliciter les marchés si une opportunité importante se présente, mais aucune nouvelle augmentation de capital n’est pour autant programmée. Nous sommes conscients du risque de dilution pour les actionnaires existants et examinerons les différentes solutions de financement en fonction des besoins réels du groupe et de sa capacité à générer de la trésorerie.
| Quels sont les principaux risques auxquels N4 GROUP est exposé ? | |
| « Nous devons continuer à nous différencier par la qualité, l’innovation et la relation avec les consommateurs. » | |
La concurrence est forte, avec de nouvelles marques, l’intérêt croissant de grands groupes agroalimentaires et le développement des marques de distributeurs. Nous devons continuer à nous différencier par la qualité, l’innovation et la relation avec les consommateurs.
La sécurité sanitaire est également essentielle : un incident pourrait affecter les consommateurs et la réputation du groupe. Nous accordons donc une attention particulière aux matières premières, aux contrôles, à la traçabilité et au respect des exigences réglementaires.
Nous restons attentifs aux approvisionnements, à la volatilité des matières premières et aux risques réputationnels liés aux partenariats commerciaux. À ces risques s’ajoutent ceux d’une société cotée, notamment la volatilité du cours et la liquidité du titre.
| Quel message souhaitez-vous adresser aux investisseurs particuliers ? | |
| « Nous souhaitons attirer des investisseurs qui partagent cette vision et nous accompagnent dans la durée. » | |
Notre ambition est de devenir un acteur de référence européen de la nutrition sportive, de la santé, du bien-être et des équipements de fitness. Après avoir constitué nos marques, notre réseau de distribution et notre outil industriel, nous souhaitons franchir une nouvelle étape de développement en France et en Europe.
Nous voulons poursuivre cette trajectoire en conservant notre identité familiale, une vision de long terme et une attention constante à la qualité des produits. Nous souhaitons attirer des investisseurs qui partagent cette vision et nous accompagnent dans la durée.
.png?vh=d2fd4e) Pour aller plus loin
La souscription à cette introduction en Bourse peut se faire en ligne sur EasyBourse, via le lien d'accès disponible dans votre messagerie ou directement en cliquant ici.
EasyBourse ne prélève pas de frais de courtage sur les souscriptions au moment des introductions en Bourse.
AVERTISSEMENT Cet article ne doit en aucun cas s’apparenter à une recommandation d’acheter, de vendre ou de continuer à détenir un investissement. Il n’a aucune valeur contractuelle et ne constitue en aucun cas un conseil en investissement. La société EasyBourse ne saurait être tenue responsable d’une décision d’investissement ou de désinvestissement sur la base de cet article. Le placement en Bourse est soumis aux fluctuations et aux aléas des marchés financiers. Il comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances à venir. Elles ne sont pas constantes dans le temps et ne constituent en rien une garantie de performances à venir. |
Imen Hazgui