


 PLUS DE 20 000 PRODUITS À 0€ DE FRAIS DE COURTAGE
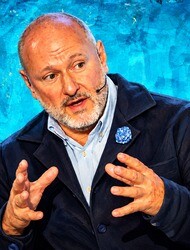
Patrick Schein
Président Directeur Général de Gold by Gold
Gold by Gold: Notre ambition est de devenir la société cotée française de référence pour investir indirectement dans l'or physique à travers un PEA

Publié le 20 Octobre 2026
| Pour commencer, pourriez-vous présenter Gold by Gold à nos lecteurs et revenir sur les principales activités du groupe, historiquement spécialisé dans le négoce, la collecte et l’affinage des métaux précieux ? Comment votre modèle économique a-t-il évolué ces dernières années et quelle place entendez-vous désormais accorder à votre nouvelle activité de constitution de réserves d’or physique ? | |
| « Nos métiers opérationnels font vivre l’entreprise, tandis que les réserves d’or constituent le patrimoine que nos actionnaires détiennent indirectement à travers elle. » | |
Gold by Gold est un groupe français indépendant, créé en 1992 et coté sur Euronext Growth depuis 2012. Nous intervenons sur l’ensemble de la chaîne de valeur de l’or, depuis sa sortie de la mine jusqu’à son affinage et sa commercialisation.
Nos deux métiers historiques sont le négoce, avec un approvisionnement principalement réalisé en Amérique latine, notamment en Colombie, auprès d’exploitations minières artisanales et à petite échelle dont nous assurons la traçabilité, et l’affinage d’or primaire tracé.
Notre modèle économique a sensiblement évolué. En 2025, nous avons franchi un véritable changement d’échelle, avec un chiffre d’affaires supérieur à 30 millions d’euros. Cette progression intervient dans un contexte de transformation du marché mondial de l’or : la forte appréciation des cours a favorisé l’or d’investissement, tandis que la bijouterie, pénalisée par le renchérissement du métal, a réduit ses achats. Nous avons nous-mêmes constaté une diminution de nos ventes d’or tracé destinées à ce secteur.
Face à cette évolution, nous avons choisi de nous développer sur le marché de l’or financier en adoptant une approche innovante. C’est ainsi qu’est née, au premier semestre 2026, notre troisième division : Réserves d’Or.
Son principe est simple : le produit net de nos augmentations de capital est intégralement converti en or physique, conservé en France auprès de dépositaires professionnels, dans une perspective de détention à long terme.
L’innovation consiste à permettre aux épargnants de s’exposer indirectement à cet or physique au sein d’un PEA ou d’un PEA-PME, à travers les actions de notre société cotée.
Je résume souvent notre modèle de la manière suivante : nos métiers opérationnels font vivre l’entreprise, tandis que les réserves d’or constituent le patrimoine que nos actionnaires détiennent indirectement à travers elle.
| Le cours de Bourse de Gold by Gold affiche une progression de 48,22 % depuis le début de l’année 2026. Quels sont, selon vous, les principaux facteurs qui expliquent cet engouement des investisseurs ? Cette revalorisation reflète-t-elle essentiellement la hausse des cours de l’or, l’amélioration de vos performances financières ou l’intérêt suscité par votre nouvelle stratégie patrimoniale ? Considérez-vous que votre valorisation boursière traduit aujourd’hui pleinement le potentiel de développement du groupe ? | |
| « Je ne commente pas directement notre cours de Bourse, car c’est le marché qui détermine la valorisation de notre société. » | |
Je ne commente pas directement notre cours de Bourse, car c’est le marché qui détermine la valorisation de notre société. Je peux néanmoins identifier plusieurs facteurs susceptibles d’expliquer l’intérêt croissant des investisseurs.
Le premier est le contexte du marché de l’or, dont les cours évoluent à des niveaux historiquement élevés, notamment sous l’effet des achats des banques centrales, un phénomène documenté depuis plusieurs années par le World Gold Council.
Le deuxième facteur réside dans nos résultats financiers de 2025, qui témoignent du développement de nos activités opérationnelles.
Enfin, notre nouvelle division Réserves d’Or suscite un intérêt réel auprès des investisseurs particuliers. Notre première augmentation de capital, réalisée en juin 2026, a ainsi été sursouscrite, avec un exercice intégral de la clause d’extension.
Cet engouement se reflète également dans la liquidité de notre titre. Entre des périodes comparables de 2025 et de 2026, le nombre d’actions échangées a été multiplié par douze et les capitaux échangés par dix-huit, ce qui nous a permis de passer en cotation continue.
Quant à savoir si notre valorisation actuelle reflète pleinement notre potentiel de développement, ce n’est pas à moi d’en juger. Mon rôle consiste à publier des indicateurs clairs et transparents, notamment sur les quantités d’or physique détenues par la société, afin que chaque investisseur puisse se forger sa propre opinion.
Je rappelle également que les performances boursières passées ne préjugent pas des performances futures.
| En 2025, Gold by Gold a enregistré une progression de 131 % de son chiffre d’affaires, à 31,6 millions d’euros, tandis que son résultat net part du groupe atteignait 1,2 million d’euros. Quels ont été les principaux moteurs de cette croissance spectaculaire ? Dans quelle mesure cette performance repose-t-elle sur l’augmentation des volumes négociés plutôt que sur l’appréciation des cours de l’or, et quels leviers pourraient permettre de maintenir une telle dynamique dans les prochains exercices ? | |
| « Ce qui constitue un facteur de développement plus durable, c’est l’augmentation de nos volumes d’activité. » | |
Pour comprendre notre performance financière en 2025, il est essentiel de distinguer deux moteurs de croissance.
Le premier est la progression réelle de notre activité. Notre division Négoce et Affinage a traité 300 kilogrammes d’or en 2025, contre 162 kilogrammes en 2024, soit une augmentation des volumes de 85 %. Cette croissance provient exclusivement de notre filiale colombienne, Gold by Gold Colombia.
Le second moteur est l’appréciation du prix de l’or, qui augmente mécaniquement notre chiffre d’affaires et nos marges, puisque les volumes négociés sont valorisés au cours du métal. Elle entraîne également une revalorisation de notre stock outil, c’est-à-dire l’or que nous détenons en permanence pour assurer le fonctionnement de nos activités.
En 2025, le prix moyen de l’or exprimé en euros a progressé de 51 % par rapport à 2024, passant de 70 909 euros à 106 828 euros par kilogramme. Cette évolution, conjuguée à l’augmentation des volumes, explique la progression de notre marge brute, passée d’environ 0,3 million d’euros en 2024 à 2,2 millions d’euros en 2025.
Il faut néanmoins être très clair : l’effet de revalorisation des stocks dépend directement de l’évolution des cours. Il a joué en notre faveur en 2025, mais pourrait produire l’effet inverse en cas de baisse du prix de l’or. Ce qui constitue un facteur de développement plus durable, c’est l’augmentation de nos volumes d’activité.
Pour les prochains exercices, nos principaux leviers résident dans la diversification de nos sources d’approvisionnement en or tracé et dans la montée en puissance des volumes négociés. Nous devons toutefois composer avec une demande plus faible de la part de certains acteurs de la bijouterie, pénalisés par le renchérissement du métal et le ralentissement du secteur du luxe.
L’année 2025 a marqué un véritable changement d’échelle, mais nous ne nous engageons pas sur la répétition d’une progression aussi exceptionnelle au cours des prochains exercices.
| Vous avez récemment engagé une transformation stratégique avec la création de la division Réserves d’Or, destinée à accumuler durablement de l’or physique au bilan de la société. Quelle est la logique économique de cette diversification ? Comment cette nouvelle activité est-elle susceptible de créer de la valeur pour les actionnaires, au-delà de la simple appréciation du métal précieux, et quels objectifs vous fixez-vous en matière de constitution de réserves à moyen et long terme ? | |
| « L’or ne crée pas de valeur par lui-même, il a historiquement vocation à la préserver. » | |
Notre démarche repose sur un constat simple : un épargnant français qui souhaite détenir directement de l’or physique dans son PEA ne dispose pas de solution adaptée, puisque ce métal n’est pas un titre financier éligible à cette enveloppe.
Gold by Gold, en revanche, est une société française cotée dont les actions sont éligibles au PEA et au PEA-PME. En constituant des réserves d’or physique à notre bilan, nous permettons aux épargnants de s’exposer indirectement à ce métal, avec une dimension supplémentaire : la responsabilité de l’approvisionnement.
Je tiens néanmoins à apporter une précision fondamentale : l’or ne crée pas de valeur par lui-même, il a historiquement vocation à la préserver. C’est précisément cette fonction patrimoniale qui explique son accumulation par les banques centrales et les investisseurs privés.
Notre valeur ajoutée réside dans notre expérience de plus de trente ans dans les métiers de l’or. Nous savons acheter, contrôler et faire conserver ce métal dans des conditions professionnelles, tout en disposant d’activités opérationnelles qui génèrent leurs propres résultats.
Aujourd’hui, nos réserves représentent 10,5 kilogrammes d’or physique, exclusivement issus d’affineurs référencés sur la Good Delivery List de la London Bullion Market Association (LBMA), qui constitue une référence internationale sur le marché de l’or.
Notre objectif est d’accroître progressivement ces réserves, au fil des opérations de financement. Nous ne nous fixons pas d’objectif quantitatif exprimé en tonnes : le rythme d’accumulation dépendra avant tout de l’adhésion des investisseurs à notre stratégie.
Il s’agit d’une démarche patrimoniale de long terme, destinée à constituer progressivement un patrimoine d’or physique durablement inscrit au bilan de Gold by Gold.
| Après une première augmentation de capital réalisée en juin dernier, vous avez annoncé une nouvelle levée de fonds de 1,5 million d’euros, au prix de 4 euros par action, destinée à financer l’acquisition de nouvelles réserves d’or physique. Pourquoi privilégier des augmentations de capital successives plutôt que l’autofinancement ou le recours à l’endettement ? Comment justifiez-vous cette stratégie auprès des actionnaires existants, confrontés à un risque de dilution, et quelles perspectives de création de valeur peuvent-ils raisonnablement en attendre ? | |
| « C’est avant tout un choix de discipline financière. » | |
C’est avant tout un choix de discipline financière.
L’autofinancement généré par nos métiers historiques doit prioritairement servir à leur développement, le négoce d’or nécessitant notamment des ressources importantes pour financer son besoin en fonds de roulement.
Quant au recours à l’endettement pour constituer des réserves d’or, nous l’excluons volontairement. Acheter de l’or à crédit reviendrait à introduire un effet de levier, et donc un risque financier, sur un actif dont la vocation première est précisément la préservation de valeur.
Nous souhaitons que nos réserves soient financées exclusivement par des fonds propres, sans qu’un créancier puisse nous contraindre à vendre notre or pour rembourser une dette en cas de baisse des cours.
Concernant la dilution, il faut distinguer la réduction mécanique du pourcentage de détention des actionnaires qui ne souscrivent pas et l’augmentation du patrimoine de la société. Le produit net de chaque opération est intégralement converti en or physique, qui vient renforcer nos actifs.
Cela ne signifie pas que la dilution est inexistante, mais qu’elle doit être appréciée en tenant compte de l’augmentation des actifs de Gold by Gold.
Nous avons également choisi de maintenir le droit préférentiel de souscription (DPS), afin de permettre aux actionnaires existants de participer à l’opération ou de céder leurs droits sur le marché.
Concernant les droits de vote, un actionnaire individuel détient en moyenne environ 250 titres Gold by Gold. La réduction de son poids relatif est donc, en pratique, très limitée au regard de son influence initiale sur les décisions collectives.
Enfin, nous ne promettons aucun rendement. Notre engagement porte sur la transparence et sur une discipline rigoureuse dans l’affectation des capitaux levés, et non sur une promesse de performance financière.
| Votre nouvelle augmentation de capital est assortie d’une décote de 16 % par rapport au cours de référence du 9 octobre 2026. Comment avez-vous déterminé ce prix de souscription et quels arguments avanceriez-vous auprès d’un investisseur particulier hésitant à participer à l’opération ? Plus largement, envisagez-vous de recourir régulièrement au marché pour financer l’accumulation d’or physique, et comment comptez-vous préserver les intérêts des actionnaires qui ne souhaiteraient pas participer à ces futures levées de fonds ? | |
| « Le maintien du DPS constitue précisément un mécanisme de protection pour les actionnaires existants. » | |
Le prix de souscription de 4 euros par action fait ressortir une décote de 16 % par rapport au cours de Bourse du 9 octobre 2026, et de 15 % par rapport à la valeur théorique de l’action ex-droit.
Ces niveaux s’inscrivent dans les pratiques habituelles des augmentations de capital avec maintien du DPS sur Euronext Growth et sont cohérents avec notre première opération réalisée en juin. Cette décote confère une valeur économique aux droits et rémunère l’engagement des souscripteurs.
Nous avons effectivement vocation à revenir régulièrement sur le marché, dans le cadre des autorisations votées par nos actionnaires. Le maintien du DPS constitue précisément un mécanisme de protection pour les actionnaires existants : ceux qui souhaitent participer peuvent exercer leurs droits pour maintenir leur pourcentage de détention, tandis que ceux qui ne souhaitent pas souscrire peuvent les céder sur le marché afin de compenser, dans les conditions de marché, l’effet économique de la décote.
Concernant l’opération actuelle, la période de souscription s’étend du 19 octobre au 6 novembre 2026, tandis que les droits préférentiels de souscription sont négociables jusqu’au 4 novembre.
Une précision pratique mérite d’être soulignée : pour inscrire les actions nouvelles dans un PEA ou un PEA-PME, les investisseurs doivent, selon les modalités prévues pour cette opération, passer par une souscription à titre libre auprès de leur intermédiaire financier, avant le 6 novembre.
À un investisseur particulier qui hésiterait à participer, je ne souhaite pas développer d’argumentaire commercial. Je l’invite plutôt à examiner le communiqué relatif à l’opération, à regarder comment les capitaux levés en juin ont été employés, avec la constitution de 10,5 kilogrammes de réserves d’or physique, et à apprécier la place qu’il souhaite accorder à l’or dans son patrimoine.
Chaque investisseur doit prendre sa décision en fonction de sa situation personnelle, de ses objectifs et de son appréciation des risques.
| L’une des particularités de votre stratégie consiste à proposer, à travers une société cotée éligible au PEA et au PEA-PME, une exposition indirecte à l’or physique. Quels avantages cette approche présente-t-elle par rapport à un investissement traditionnel dans des lingots, des pièces ou des produits financiers indexés sur l’or ? À l’inverse, quels risques spécifiques les investisseurs doivent-ils prendre en considération, notamment en matière de valorisation, de liquidité du titre et de frais liés à la conservation des réserves ? | |
| « L’actionnaire de Gold by Gold détient une action, et non une fraction d’or physique dont il pourrait demander directement la livraison. » | |
Il faut d’abord mesurer l’importance de l’enjeu.
Selon les données de la Banque de France, il existe plus de sept millions de PEA en France, représentant plus de 126 milliards d’euros d’encours, auxquels s’ajoutent près de 300 000 PEA-PME.
Pourtant, l’or physique n’y est pas directement éligible, alors que de nombreux investisseurs souhaitent introduire une composante aurifère dans leur patrimoine, notamment dans une logique de diversification.
Gold by Gold leur ouvre une possibilité nouvelle : détenir des actions d’une société éligible au PEA et au PEA-PME, qui possède elle-même des réserves d’or physique à son bilan.
Par rapport à l’acquisition directe de lingots ou de pièces, cette approche évite à l’actionnaire d’avoir à organiser personnellement la conservation, la sécurisation et l’assurance du métal. Elle lui évite également de supporter directement les contraintes opérationnelles liées à l’achat et à la revente d’or physique sur le marché de détail, notamment les écarts entre les prix d’achat et de revente.
Par rapport aux produits financiers indexés sur l’or, notre modèle présente deux différences importantes : nous détenons réellement de l’or physique au bilan, et notre titre est éligible au PEA et au PEA-PME, sous réserve du respect des conditions réglementaires applicables à ces enveloppes.
Enfin, l’investisseur détient également une participation dans nos activités opérationnelles de négoce et d’affinage.
Il est néanmoins indispensable de bien comprendre les risques.
L’actionnaire de Gold by Gold détient une action, et non une fraction d’or physique dont il pourrait demander directement la livraison. Le cours de Bourse peut donc s’écarter, à la hausse comme à la baisse, de la valeur de l’or détenu par action.
Par ailleurs, même si la liquidité de notre action s’est considérablement améliorée, Gold by Gold reste une société de petite capitalisation, dont les volumes d’échanges ne sont pas comparables à ceux des grandes valeurs cotées.
Les frais de conservation et d’assurance des réserves sont supportés par la société. L’investisseur demeure également exposé aux risques propres à nos activités opérationnelles, ainsi qu’au risque général de perte en capital inhérent à tout investissement en actions.
Il appartient donc à chacun d’apprécier cette exposition au regard de sa situation patrimoniale et de sa tolérance au risque.
| La forte progression des cours de l’or constitue un environnement favorable à vos activités, mais elle soulève également la question de la pérennité de cette dynamique. Comment Gold by Gold se prépare-t-il à un éventuel retournement du marché de l’or ? Quels seraient les effets d’une correction significative du métal précieux sur vos marges opérationnelles, la valorisation de vos stocks et de vos réserves, ainsi que sur votre capacité à poursuivre votre stratégie d’accumulation ? | |
| « Notre savoir-faire, notre organisation et nos capacités opérationnelles ne disparaîtraient pas avec une correction des cours. » | |
L’or a connu plusieurs corrections importantes au cours de son histoire. Depuis la création de Gold by Gold en 1992, j’ai personnellement traversé plusieurs de ces épisodes, et notre modèle a été construit en tenant compte de cette réalité.
S’agissant de nos réserves d’or, elles sont intégralement financées par des fonds propres, sans recours à l’endettement. Une baisse des cours réduirait donc leur valeur, mais ne nous obligerait pas à les vendre pour faire face à des échéances de remboursement. Leur vocation demeure une détention de très long terme.
Concernant nos métiers historiques de négoce et d’affinage, une baisse significative du prix de l’or aurait trois conséquences principales.
Elle réduirait notre chiffre d’affaires exprimé en valeur, puisque celui-ci dépend directement des cours du métal. Elle pèserait également sur nos marges, qui évoluent en partie avec le prix de l’or, et entraînerait une dévalorisation de notre stock outil, c’est-à-dire des quantités d’or que nous conservons pour assurer le fonctionnement courant de nos activités.
Il s’agirait donc de l’effet inverse de celui dont nous avons bénéficié en 2025. En revanche, notre savoir-faire, notre organisation et nos capacités opérationnelles ne disparaîtraient pas avec une correction des cours.
Concernant notre stratégie d’accumulation, son rythme dépendra davantage de l’intérêt des investisseurs pour notre modèle que du niveau absolu du prix de l’or.
Je souhaite néanmoins être parfaitement transparent : une correction significative du cours de l’or affecterait la valorisation de nos réserves, celle de nos stocks opérationnels et, très probablement, notre cours de Bourse.
Historiquement, notre action a d’ailleurs présenté une corrélation avec les fluctuations du métal précieux. C’est un risque que nos actionnaires doivent pleinement intégrer.
| Gold by Gold met en avant une approche responsable de l’approvisionnement en or, notamment à travers le recyclage et la traçabilité des métaux précieux. Comment garantissez-vous concrètement l’origine et la conformité de l’or que vous collectez, affinez et conservez ? Cette exigence de responsabilité constitue-t-elle un véritable avantage concurrentiel auprès de vos partenaires et de vos clients, et peut-elle contribuer à améliorer durablement la rentabilité de vos activités ? | |
| « Notre conviction est que la responsabilité du marché de l’or consiste non pas à exclure les mineurs artisanaux, mais à contribuer à leur transformation. » | |
Je voudrais d’abord apporter une précision importante : notre démarche historique ne repose pas principalement sur le recyclage, mais sur l’approvisionnement en or primaire provenant de l’exploitation minière artisanale et à petite échelle.
C’est un sujet auquel je suis personnellement attaché depuis de nombreuses années. J’ai notamment cofondé l’Alliance for Responsible Mining, qui porte le standard Fairmined, et je siège en qualité d’expert au sein du groupe de travail de la London Bullion Market Association (LBMA) consacré à ces questions.
Dans nos métiers de négoce et d’affinage, la conformité repose sur une diligence raisonnable menée fournisseur par fournisseur, conformément aux recommandations de l’OCDE et aux exigences de la LBMA. Cela implique l’identification des sites miniers, la documentation des flux et la mise en place de contrôles tout au long de la chaîne d’approvisionnement.
Pour notre nouvelle division Réserves d’Or, nous nous appuyons sur deux piliers complémentaires.
Le premier est la qualité institutionnelle du métal. Nos réserves sont exclusivement constituées de lingots issus d’affineurs référencés sur la Good Delivery List de la LBMA, qui constitue une référence internationale sur le marché de l’or. Ce standard garantit notamment la qualité et l’authenticité des lingots, ainsi que leur reconnaissance et leur liquidité sur les marchés internationaux.
Le second pilier concerne la responsabilité sociale et environnementale. Nous considérons que l’approvisionnement responsable ne peut être pleinement crédible s’il exclut les exploitations minières artisanales, dont dépendent plusieurs dizaines de millions de personnes dans le monde.
C’est pourquoi nous avons décidé d’associer à chaque gramme d’or détenu dans nos réserves un Crédit Fairmined.
Ce mécanisme est comparable, dans son principe, aux certificats d’énergie renouvelable : la certification porte sur les exploitations minières concernées et non directement sur le métal détenu. Les crédits permettent de verser une prime à des mines artisanales régulièrement auditées et certifiées, en reconnaissance de pratiques d’extraction responsables, traçables et équitables.
Cette approche constitue, à nos yeux, un véritable facteur de différenciation. Le standard Fairmined figure parmi les référentiels les plus exigeants en matière d’or responsable, comme en témoigne son utilisation pour la fabrication des médailles du prix Nobel de la paix depuis 2015.
La traçabilité et la documentation de l’origine du métal deviennent également des conditions d’accès à certains marchés, notamment auprès des affineurs et des partenaires institutionnels.
Je ne prétends pas que cette démarche constitue un levier immédiat d’amélioration de nos marges. Elle représente au contraire des exigences et des coûts supplémentaires, mais elle contribue à nous protéger contre les risques de réputation et à assurer la pérennité de nos activités.
Face aux risques associés à l’exploitation minière artisanale, certains acteurs préfèrent se tenir à l’écart de ce secteur. Nous défendons une approche différente : accompagner les mineurs vers des pratiques responsables, traçables et équitables, plutôt que de les repousser vers des circuits informels où les conditions sociales et environnementales peuvent être particulièrement dégradées.
C’est précisément la vocation du standard Fairmined et des crédits associés à nos réserves d’or, qui permettent de rémunérer les efforts des exploitations certifiées.
Notre conviction est que la responsabilité du marché de l’or consiste non pas à exclure les mineurs artisanaux, mais à contribuer à leur transformation.
L’or n’étant pas un métal de première nécessité, nous considérons avoir le devoir de proposer aux investisseurs un approvisionnement aussi vertueux que possible.
| Enfin, après une année marquée par une forte progression boursière, des résultats financiers en nette amélioration et le lancement d’une nouvelle stratégie d’accumulation d’or physique, quelles sont vos principales ambitions pour 2027 et au-delà ? Quels indicateurs financiers et opérationnels les investisseurs particuliers devront-ils suivre pour mesurer la réussite de votre transformation, et quels événements pourraient, selon vous, constituer les prochains catalyseurs de création de valeur pour les actionnaires ? | |
| « Nous nous engageons sur une méthode : la transparence sur nos réserves, la discipline dans l’affectation des capitaux et le maintien d’exigences élevées concernant l’origine et la qualité de l’or détenu. » | |
Notre ambition est de faire de Gold by Gold la société cotée française de référence pour les épargnants qui souhaitent exposer une partie de leur PEA ou de leur PEA-PME à de l’or physique responsable, tout en poursuivant le développement de nos métiers historiques de négoce et d’affinage.
Nous souhaitons construire ce positionnement progressivement, en nous appuyant sur notre expertise opérationnelle, sur la transparence de notre stratégie et sur une discipline rigoureuse dans l’utilisation des fonds levés.
Pour apprécier notre évolution, plusieurs indicateurs méritent d’être suivis.
Le premier concerne les réserves d’or : leur quantité physique, exprimée en kilogrammes, ainsi que cette quantité rapportée au nombre d’actions en circulation. Les modalités de publication de ce dernier indicateur restent à préciser.
Pour nos activités opérationnelles, je recommande de suivre prioritairement la marge brute dégagée par le négoce et l’affinage, plutôt que le seul chiffre d’affaires, fortement influencé par les variations du prix de l’or.
Enfin, la liquidité de notre titre constitue un autre indicateur important.
Concernant les prochaines étapes, je préfère parler de rendez-vous plutôt que de catalyseurs boursiers.
Le premier sera la publication des résultats de l’augmentation de capital actuellement en cours, avec une admission des actions nouvelles prévue le 16 novembre 2026.
Viendront ensuite nos prochaines publications financières et, le cas échéant, les nouvelles opérations de financement que nous annoncerons conformément à nos obligations d’information réglementaire.
Je ne souhaite pas prendre d’engagement sur l’évolution future du cours de Bourse.
En revanche, nous nous engageons sur une méthode : la transparence sur nos réserves, la discipline dans l’affectation des capitaux et le maintien d’exigences élevées concernant l’origine et la qualité de l’or détenu.
.png?vh=d2fd4e) Pour aller plus loin
N'hésitez pas à consulter la fiche transactionnelle Achat/Vente de Gold by Gold
AVERTISSEMENT Cet article ne doit en aucun cas s’apparenter à une recommandation d’acheter, de vendre ou de continuer à détenir un investissement. Il n’a aucune valeur contractuelle et ne constitue en aucun cas un conseil en investissement. La société EasyBourse ne saurait être tenue responsable d’une décision d’investissement ou de désinvestissement sur la base de cet article. Le placement en Bourse est soumis aux fluctuations et aux aléas des marchés financiers. Il comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances à venir. Elles ne sont pas constantes dans le temps et ne constituent en rien une garantie de performances à venir. |
Imen Hazgui